ФОП та особи, які провадять незалежну професійну діяльність і стали на захист України, мають право на звільнення від сплати окремих податків і зборів та подання відповідної звітності.
Пільга поширюється на осіб, яких призвали на військову службу під час мобілізації або які проходять військову службу за контрактом. При цьому важливо, щоб на момент призову або укладення контракту особа вже була зареєстрована як ФОП або перебувала на обліку як самозайнята особа.
Від яких податків звільняють захисників
На період проходження військової служби такі ФОП та самозайняті особи звільняються від обов’язку:
- нараховувати та сплачувати податок на доходи фізичних осіб;
- сплачувати єдиний податок;
- сплачувати військовий збір;
- сплачувати єдиний внесок за себе;
- подавати податкову звітність щодо зазначених платежів.
Звільнення діє протягом усього періоду військової служби, але не раніше 24 лютого 2022 року. При цьому право на пільгу не залежить від того, чи має ФОП найманих працівників та чи продовжує господарську діяльність під час проходження служби. Тобто сам факт отримання підприємницького доходу або наявності працівників не позбавляє ФОП права на звільнення від зазначених платежів за себе.
Коли починається та закінчується звільнення
Пільга застосовується не з дня призову або укладення контракту, а з першого числа місяця, в якому відбулася відповідна подія. Закінчується період звільнення останнім днем місяця, у якому ФОП був демобілізований або звільнений з військової служби.
Наприклад, якщо ФОП призвали на військову службу 15 травня, звільнення від сплати відповідних податків і ЄСВ застосовується з 1 травня. Якщо військова служба закінчилася 10 вересня, останнім днем пільгового періоду буде 30 вересня. Таким чином, для визначення періоду звільнення важливі саме місяць початку та місяць закінчення військової служби.
Як повідомити податкову про мобілізацію або службу за контрактом
Якщо ДПС не має інформації про мобілізацію або укладення контракту, ФОП може самостійно повідомити про це податкову через розділ «Листування з ДПС» в Електронному кабінеті.
Для цього потрібно подати заяву у довільній формі та додати документ, що підтверджує проходження військової служби. Це може бути:
- копія військового квитка;
- копія контракту;
- копія іншого документа, виданого відповідним державним органом, із зазначенням даних про призов на військову службу.
Такий спосіб звернення дає змогу повідомити контролюючий орган про підстави для застосування пільги, якщо відповідні відомості ще не надійшли до ДПС.
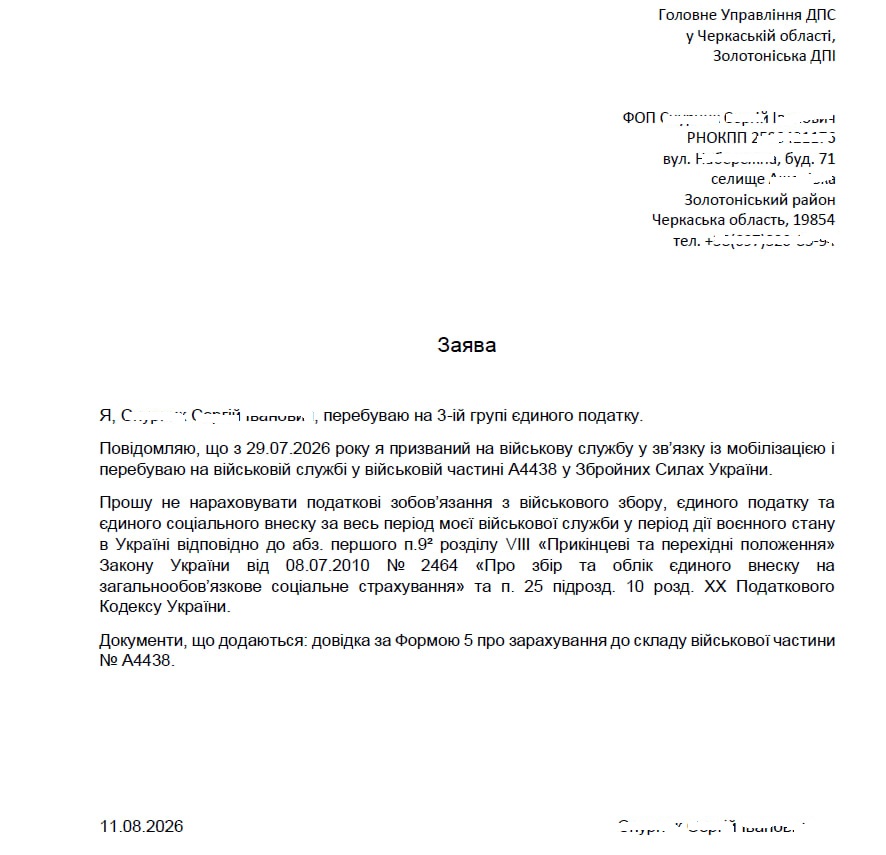
Рис. 1. Приклад заяви для подання через Електронний кабінет
Звільнення стосується податкових обов’язків самого ФОП. Якщо підприємець має найманих працівників, це не скасовує його обов’язків як роботодавця та податкового агента щодо виплат працівникам. Тому облік заробітної плати, утримання та сплата податків і ЄСВ із виплат працівникам здійснюються окремо від пільги, яка застосовується до самого ФОП.

Підтримує складський облік ТМЦ та облік операцій з виробництва, продажів й придбання, основних засобів і необоротних активів, ПДВ і ЗЕД, зарплати, кадрів і розрахунків за договорами ЦПХ, банківських та касових операцій, доходів і витрат.
Містить інтеграції із сервісами Приват24 для бізнесу, Mono, ЕДО Вчасно, Paperless, Dubidoc, Вчасно.Каса.
Що робити після демобілізації
Після завершення військової служби період звільнення закінчується останнім днем відповідного місяця. З наступного місяця для ФОП відновлюються податкові обов’язки відповідно до обраної системи оподаткування.
Тому після демобілізації варто перевірити в Електронному кабінеті стан розрахунків із бюджетом та інформацію про податкові зобов’язання. Якщо відомості про завершення служби не надійшли до ДПС автоматично, їх також необхідно підтвердити контролюючому органу.
Куди звертатися із запитаннями
У територіальних органах ДПС працюють тимчасові робочі групи та окремі «гарячі лінії» для консультування мобілізованих ФОП та інших самозайнятих осіб. Звернутися до податкового органу може сам підприємець або його представник за довіреністю.
Тому якщо є сумніви щодо застосування пільги або в Електронному кабінеті продовжують відображатися податкові зобов’язання за період служби, варто звернутися до контролюючого органу за місцем податкової реєстрації та перевірити дані.